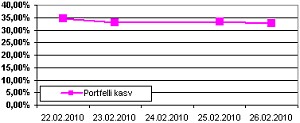
 Ennustasin selleks nädalaks oma aktsiaportfellile väga tagasihoidlikku tõusu, aga tuleb murelikult nentida, et seda ei tulnud. Lühike nädal lõppes võrreldes eelmise reedega hoopis mõõdukas miinuses: -3,58%.
Suurimat nõrkust ilmutas Tallink, kelle aktsia odavnes tervelt 7%, talle järgnes minu portfellist Tallinna Vesi (-4,9%). Juba teist nädalat järjest ei leidunud ühtki tõusjat. Ainus, kes oma hinna nädala jooksul säilitas, oli Baltika.
Nädala juures oli kaks minu jaoks huvitavamat keissi:
1. Arco Vara aktsiate kokkuliitmine, mis tähendab, et senise 20 eurosendi asemel maksab nüüd üks aktsia tervelt 3,67 EUR’i, mis aga muidugi ei tähenda, et aktsionärid oleksid kõik pööraselt rikkaks saanud, vaid arvuliselt kuulub mulle nüüd lihtsalt vähem aktsiaid. Üldkokkuvõttes olen nädal hiljem ikkagi mõnevõrra raha kaotanud, sest aktsiate väärtus tegelikult siiski langes. Arco Vara on jätkuvalt ettevõte, mille puhul oleksin siiralt positiivselt üllatunud, kui ta kogu selle kriisivärgi lõpuks üle elab ja juba see, et pankrot seni saabunud ei ole, on minu jaoks igati hea näitaja. Selle kohta öeldakse rahvakeeli, et kas käsi kullas või p***e mullas ja seetõttu on tema osakaal ka portfellis tühine.
2. Nordecon’i tulemused olid oodatust nõrgemad, mille peale täna aktsia ka 8,38% allapoole liikus. Kuigi mul endal selle ettevõtte aktsiaid ei ole, olen ka varem öelnud, et mind ei üllata selline asjade käik, sest me tegelikult näeme küll nende tohutut lepingutemahtu, aga me ei näe, millise kasumlikkusega on need lepingud võetud enne kui kasum või kahjum kujunema hakkab. Arvata võib, et 2009. aastal võetud lepingud on väga madala kasumlikkusega ja see avaldub alles paari aasta jooksul. Kui me vaatame börsil tegutsevaid investoreid, siis nad kipuvad kõike keskmistama, mis tähendab, et kui börs liigub valdavalt üles, ostetakse keskmiselt kõiki aktsiaid ühte moodi ja see, et ettevõtted on väga erineva profiiliga, ei tule väga hästi välja. Selle tõttu ennustan Nordecon’ile veel ka lähema aasta jooksul suuremat kõikumist, sest teatud hetkedel muutuvad aktsionärid üldise turu liikumise põhjal kogemata põhjendamatult optimistlikuks ja sellele järgneb kainenemine tulemuste laekumisel.
Täna oli teatud hetkedel näha kerget rohelust Olympic’i ja Tallinki aktsiates ja paistab, et üldiselt ei ole ettevõtete tulemused (sh Tallinna Kaubamaja) oodatust halvemad. Seetõttu kannan oma ennustuste optimismi edasi uude nädalasse ja ütlen, et järgmisest nädalast ootan portfellile 1-2% kosumist.
Huvitav, et Olympic’u tulemused aktsiahinda sugugi alla ei tirinud. Või olid ajakirjanduses lehvinud suured punased pealkirjad kehvadest tulemustest jälle meediakära?
Aja jooksul olen täiesti selgeks saanud, et lehtedes ongi artiklid risti vastupidised tegelikule olukorrale. Kui ettevõtte tulemused on head, pannakse pealkirjaks: “Ettevõtte kahjum kõige suurem üldse”. Kui ettevõttel läheb halvasti, on pealkirjaks: “Ettevõtte tulemused ootuspärased”.
Olympic on üks sellistest näidetest. Tegelikult olid ettevõtte tulemused igati ootuspärased arvestades seda, et 2009 on ilmselt vähe neid ettevõtteid, kes kasuminumbrit näitavad. Lisaks oldi sunnitud eelmise aasta lõpus maha kandma Ukraina kasiinode sulgemise.
Samas sellistes artiklites keegi ei ütle tavaliselt selliseid asju, mis on ka väga olulised (kasutades osaliselt LHV analüütiku Sten Pisangi sõnu):
– Tulud vähenesid aastaga 41,5%, aga umbes samavõrd vähenes ka mängusaalide arv.
– Tulu kasiino kohta on aastatagusega võrreldes kasvanud 16,1%.
– Aasta netorahavood olid plussis (+79,4 miljonit krooni) ning likviidsuspositsioon on tugev.
– Seoses konkurentide sulgemisega on Olympicu turuosa kasvanud Eestis 49%peale. Konkurentide olukord seoses seadusandlusega üha halveneb.
– Suurem osa kahjumist on tingitud varade ümberhindamisest ja 2010 on bilanss selles mõttes puhas.
– Kontserni EBITDA tavapärasest äritegevusest on olnud positiivne igas 2009. aasta kvartalis, moodustades aasta kokkuvõttes 198,0 miljonit krooni (12,7 miljonit eurot), millest 81,1 miljonit krooni (5,2 miljonit eurot) teeniti aasta viimases kvartalis.
Kokkuvõttes, kui nad oskavad, siis näitavad ka 2010 kahjumit, et ei peaks dividende jagama, aga seda on arvatavasti juba raskem teha. Seega on ettevõtte tulemused investorite ootustega kooskõlas ja aktsiahind kolinal mittekukkumas.
Kusjuures, Ekspress Grupi kohta on ka selline uudis, et tee või püksid täis e24.ee elektroonilisel seinalehel, aga juba saab lugeda, et taaskord on kahjumit rämedalt varade ümberhindamisest ja lõppkokkuvõttes ma pakun, et samuti mitte midagi eriti õudset tegelikult. Meedia on imeline!